Apakah Anda akan memutuskan untuk membeli rumah pada waktu dekat ini? Sedang bingung memilih pembayaran secara cash atau kredit?
Memang, menentukan mana cara pembayaran untuk membeli rumah, secara tunai (cash) atau Kredit Pemilikan Rumah (KPR) adalah dilema finansial bagi kebanyakan orang, terutama bagi pembeli rumah pertama.
Setiap skema pembayaran memiliki kelebihan dan celahnya tersendiri. Alangkah bijaknya apabila hal rencana tersebut disesuaikan dengan kebutuhan finansial masing-masing.
Lebih Baik Beli Rumah Cash atau Kredit?
Secara umum, khususnya bagi kalangan Milenial dan Gen Z, skema kredit menjadi pilihan yang paling realistis.
Permasalahan utama generasi ini adalah kesulitan mengumpulkan Uang Muka (Down Payment atau DP) yang besar di tengah kenaikan harga properti dan tingginya biaya hidup. Oleh karena itu, skema pembayaran yang mudah, terutama program DP ringan, atau bahkan hingga DP 0%, menjadi solusi yang sangat membantu.
Namun secara umum, begini komparasi jika Anda memilih membayar dengan tunai maupun kredit:
| Skema Pembayaran | Keunggulan | Kelemahan |
| Tunai (Cash) | Harga lebih murah (bebas bunga), proses cepat, sertifikat langsung dimiliki, bebas utang. | Membutuhkan dana besar sekaligus, risiko penipuan developer (jika tidak cermat), uang tidak bisa dialokasikan untuk investasi lain. |
| Kredit (KPR) | Tidak perlu menyiapkan dana besar di awal (cukup DP), rumah dapat segera dihuni, perlindungan asuransi, legalitas properti dicek oleh bank. | Total biaya pembelian lebih mahal karena ada bunga dan biaya administrasi/ provisi, risiko gagal bayar (rumah disita), proses pengajuan cukup ketat. |
Nah, bagaimana? Apakah Anda sudah memiliki gambaran terkait dengan keuntungan dan kekurangan masing-masing skema di atas?
Apabila preferensi kebutuhan Anda saat ini adalah untuk mencicil rumah, tentunya Anda dapat:
- Segera Memiliki Aset
Tidak perlu menunggu bertahun-tahun menabung DP ratusan juta, mereka bisa langsung mengunci harga properti yang terus melambung. - Mengelola Cash Flow
Dana yang tadinya disiapkan untuk DP, bisa dialokasikan untuk renovasi ringan, biaya darurat, atau investasi lain. - Legalitas Terjamin
Proses KPR yang melibatkan bank otomatis menjamin properti memiliki legalitas yang sah, mengurangi risiko sengketa yang rentan terjadi pada pembelian cash.
Jadi, tergantung apa yang akan Anda pilih ke depannya ya! Sistem KPR dengan DP yang ringan merupakan salah satu jembatan kemudahan kepemilikan rumah, khususnya efektif bagi generasi muda.
Park Serpong, Kawasan Hunian Premium & Affordable!
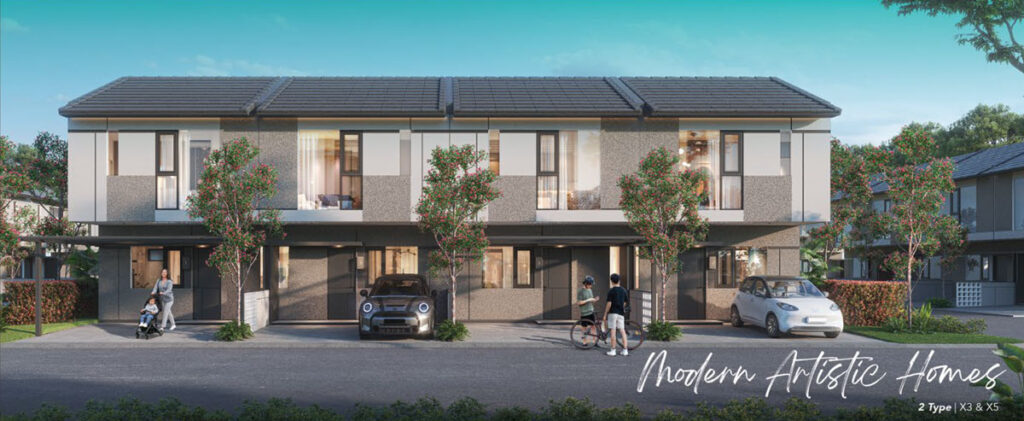
Jika Anda berencana ingin memiliki hunian premium, namun dengan harga yang masin affordable, Park Serpong bisa jadi opsi yang cukup menarik!
Park Serpong hadir sebagai solusi kota mandiri baru di koridor barat Jakarta, yang menawarkan kawasan perumahan premium, dan terjangkau bagi first home buyer.
Dikembangkan oleh Lippo Karawaci di atas lahan seluas ±400 hektar, kawasan ini bukan sekadar perumahan, melainkan ekosistem mandiri yang berlokasi strategis, dekat dengan BSD, Gading Serpong, serta akses tol.
Mengusung konsep affordable dengan unit mulai dari Rp 299 jutaan, Park Serpong didukung infrastruktur modern. Infrastruktur didesain bawah tanah (listrik dan utilitas), koneksi Fiber Optik High-Speed Internet, dan EV Charging Station sebagai komitmen smart living di masa depan.
Selain itu, Anda juga dapat merasakan berbagai fasilitas, seperti clubhouse, bicycle track, jogging track, community park, hingga area komersial terpadu.
DP 0% Rumah di Park Serpong: Nyata atau Gimik?
Dapatkah mencicil unit rumah di Park Serpong? Banyak calon pembeli rumah yang curhat, skeptis saat mendengar promo DP 0%.
Wajar saja, karena di banyak proyek perumahan, janji ini sering dianggap sekadar strategi marketing. Di Park Serpong, promo ini sangat potensial dan benar-benar dapat direalisasikan.
Developer menghadirkan skema DP ringan 2,5% hingga 0% untuk memudahkan kepemilikan hunian secara cepat. Beberapa seri seperti Hi Five Collection, XYZ Livin, dan Cendana Livin bahkan telah mengaplikasikan promo ini dengan sukses.
Selain itu, cicilan KPR di Park Serpong tergolong cukup ramah, mulai dari Rp 2-3 jutaan per bulan dengan opsi tenor 15-20 tahun.
Ditambah lagi berbagai kemudahan lain seperti cash bertahap hingga 48 bulan, cashback hingga 6-8 juta rupiah, serta voucher belanja eksklusif bagi pembeli baru.
Bagaimana Prosedur Cicilan Rumah di Park Serpong?
Sudah putuskan untuk memilih kredit rumah? Untuk memberikan kemudahan pilihan tersebut, Park Serpong memberikan prosedur yang efisien:
- Pilih Unit & Cluster Impian
Langkah awal adalah menentukan tipe unit yang sesuai dengan kebutuhan dan budget Anda. Lakukan survei lokasi dan simulasi cicilan untuk perencanaan finansial yang matang. - Pembayaran NUP/ Booking
Lakukan pembayaran Booking Fee atau NUP (Nomor Urut Pembelian) untuk mengamankan unit Anda. Dapatkan peluang untuk memperoleh promo DP ringan atau DP 0% selama masa promosi. - Tenor & Pembayaran
Developer umumnya menawarkan tenor cicilan internal yang adaptif, berkisar antara 12-48 bulan. - Dokumen & Garansi
Serahkan dokumen identitas pendukung (NPWP, slip gaji, dll.) untuk proses kontrak. Anda akan menerima Kontrak Jual Beli (PPJB/ AJB) dan jadwal pembayaran yang jelas.
Pastikan Anda memahami ketentuan garansi (misalnya, garansi 3 bulan perbaikan), dan Berita Acara Serah Terima (BAST) untuk perlindungan hukum Anda.
Nah, sudah siap untuk ambil langkah awal punya rumah impian tanpa terbebani DP besar? Konsultasikan segera opsi cicilan developer, skema DP 0% rumah Serpong, dan jadwal serah terima unit Park Serpong bersama tim sales/ marketing resmi kami!